Cinco cosas que debe saber sobre el primer trimestre de Ford
Cuando me uní a Ford, le dije al equipo que quería aportar la disciplina de un inversor y la curiosidad de un cliente a este trabajo. El primer trimestre de 2026 me dio un montón de ambos para trabajar.
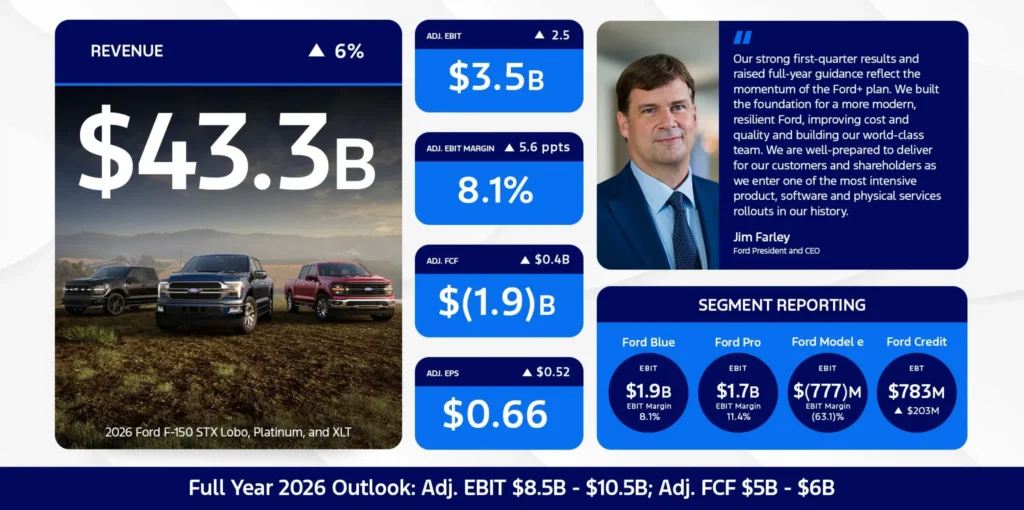
Acabamos de informar sobre nuestros resultados financieros del primer trimestre de 2026, y el titular es simple: Ford ha tenido un buen comienzo, nuestros productos están ganando con los clientes y elevamos nuestra perspectiva de todo el año.
Detrás de ese número de titular están las personas que construyen, venden y sirven a nuestros vehículos todos los días, a través de lo que el mundo nos arroja.
Y el mundo ha arrojado mucho. El año pasado, Ford absorbió choques externos reales: dos incendios en nuestro mayor proveedor de aluminio, oleadas de nuevos aranceles y controles de exportación de tierras raras, por nombrar solo algunos.

Lo hemos llamado el “costo del caos”. No es una denuncia. Es el entorno operativo. Y nuestro trabajo es seguir entregando dentro de ella.
Aquí están las cinco cosas que quiero que te lleves del trimestre.
1. Nuestros productos están hablando.
F-Series se está acercando a su 50o año consecutivo como el camión más vendido de Estados Unidos. Transit es la camioneta más vendida de Estados Unidos. Explorer es el SUV de tres filas más vendido de Estados Unidos.
¿Y Mustang? Las ventas han aumentado un 50%, superando a todo el segmento de autos deportivos no premium combinado.
Lo puso en común, y Ford entregó su mayor participación en el primer trimestre de U. S. ingresos en cinco años. Los clientes eligieron a Ford en grandes cantidades, en los segmentos que más importan.
Para mí, ese es el punto de datos más importante para el primer trimestre.
2. Los ingresos están creciendo, impulsados por lo que construimos, no por el descuento.
Ford generó $ 43.3 mil millones en ingresos en el primer trimestre, un 6% más que hace un año. Ganamos $ 3.5 mil millones en EBIT ajustado e ingreso neto de $ 2.5 mil millones.
Lo que me parece más interesante que el número de titular es cómo llegamos allí.
Nuestros camiones y grandes servicios públicos están al día con precios de transacción más altos, nuestro gasto de incentivo es más bajo que nuestros competidores clave, y nuestra mezcla más rica de acabados todoterreno (Tremor, Raptor, Timberline, Black Diamond) ahora representa casi una cuarta parte de U. S. ventas.

estamos creciendo porque los clientes están eligiendo Ford, no porque les estamos pagando.
Quiero ser transparente en un solo tema. Nuestros resultados del primer trimestre reconocen un beneficio arancelario IEEPA de $ 1.3 mil millones relacionado con los aranceles que Ford pagó entre marzo de 2025 y febrero de 2026.
De acuerdo con eso, el resto de nuestro ritmo EBIT ajustado de nuestra guía anterior provino de una fuerte mezcla de productos y precios netos, así como un crecimiento continuo en software y servicios físicos.
3. La brecha de costos se está cerrando, y eso es estructural.
En Ford, tenemos el compromiso de cerrar nuestra brecha competitiva de costos metódicamente, trimestre a trimestre, no a través de un solo acto dramático.
El año pasado, entregamos $ 1.5 mil millones en reducciones de costos de material y garantía, un 50% por encima de nuestro objetivo de $ 1 mil millones. Este año, estamos guiando a otros $ 1 mil millones.
Eso es un costo estructural acumulativo de $ 2.5 mil millones de costo estructural eliminado. Y el trabajo continúa.
Lo puedes ver en la experiencia del cliente. J. D. Power acaba de clasificar a Ford #4 en su U 2026. S. Índice de Servicio al Cliente: nuestro mejor resultado en casi 30 años. Los costos de garantía están bajando. La calidad es la base de todo: confianza del cliente, rentabilidad del concesionario y nuestros márgenes a largo plazo.
Esta es la parte de la historia que se compone. No es un cuarto de ruido. Es la cadencia que estamos construyendo.
4. Ford Pro es la potencia comercial de la industria.
En el primer trimestre, Ford Pro entregó $ 1.7 mil millones en EBIT, un aumento de $ 0.4 mil millones año tras año con la fuerza subyacente, y esa mejora es un rendimiento operativo real de la tasa de ejecución.

Nuestras suscripciones de software de pago alcanzaron los 879,000, un 30% más que el año anterior, con márgenes brutos de software superiores al 50%. Nuestra tasa de conexión de piezas y servicios continúa subiendo hacia nuestro objetivo a largo plazo.
Así es como se ve un negocio moderno de vehículos comerciales: hardware que gana en el sitio de trabajo, además de software y servicios que profundizan la relación del cliente con los ingresos que se repite cada mes.
Ford Pro no es una historia de un trimestre a cuarto. Es una ventaja estructural.
5. Estamos invirtiendo y aumentando las expectativas.
En la fortaleza del comienzo, elevamos nuestra guía EBIT ajustada de todo el año en $ 500 millones, a un nuevo rango de $8.5 mil millones a $10.5 mil millones, y reafirmamos la guía de flujo de efectivo libre ajustado de $5 mil millones a $6 mil millones.
Y tenemos el balance general para respaldarlo: $ 22 mil millones en efectivo, $ 43.1 mil millones en liquidez y $ 18 mil millones de facilidades de crédito corporativas que renovamos.
En el trimestre, también pagamos nuestra deuda convertible sin refinanciarla y completamos un programa de recompra de acciones antidilutivas. Asignación de capital disciplinada, cada trimestre.
¿A dónde va ese capital? En los productos que definirán el próximo capítulo de Ford. Estamos refrescando el 80% de nuestra cartera norteamericana para 2029, incluyendo el próximo F-150 y Super Duty. Estamos lanzando nuestra plataforma Universal EV en Louisville en 2027 y aumentando Ford Energy.
Estamos invirtiendo en este ciclo, y estamos elevando las expectativas, no celebrando. El trabajo dura más que la interrupción.